激光清洗作为一种高效、环保的表面处理技术,近年来在工业领域获得广泛关注。相比传统化学清洗和机械打磨,激光清洗具有非接触、无耗材、可精准控制等优势。围绕这一技术方向,多家清洁设备研发企业已提前布局,从不同路径切入激光清洗市场,推动技术与设备的持续迭代。
一、企业参与格局与切入点
目前参与激光清洗市场的企业大致可分为三类。第一类是传统工业清洗设备商,依托既有的客户渠道和品牌认知,将激光清洗作为产品线的延伸。这类企业在系统集成和售后网络方面具有积累,但激光光学与工艺能力多依赖外部合作或并购获取。第二类是激光器与光学器件制造商,凭借上游光源和光束控制技术向整机环节延伸。它们通常在脉冲能量、重复频率、光束整形等核心参数上具备自研优势,开发手持式或集成式清洗设备相对顺畅,挑战更多在于清洗工艺know-how和行业应用验证。第三类是自动化装备与机器人集成商,将激光清洗头搭载于机械臂或产线平台,面向汽车、航空航天、轨道交通等场景交付定制方案。其长处在于运动控制和产线适配,需要补齐的是激光工艺参数库与清洗效果在线监测能力。
二、技术研发的主要方向
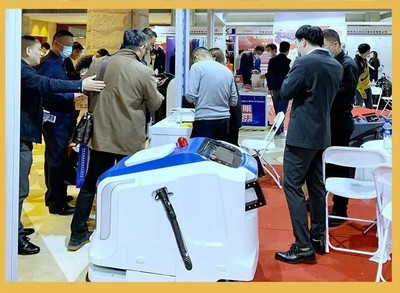
当前清洁设备研发在激光清洗领域呈现几个集中的技术走向。在光源层面,纳秒级脉冲光纤激光器仍是主流,围绕平均功率提升、脉冲一致性改善和光束可调性优化持续改进;同时部分企业在探索皮秒甚至飞秒光源在精密零件清洗中的适用性边界。在工艺层面,研发重点包括多种材料(金属、复合材料、涂层与基材)的清理阈值界定、热影响区控制,以及多层污染物分层去除的策略设计,这些都需要大量数据积累与工艺模型支撑。在设备形态层面,便携手持式、移动机器人搭载式和固定位集成式形成互补组合;与之配套的测距跟踪、离焦量反馈、清洗质量的在线监测(如光谱或图像反馈)正成为产品差异化的重要节点。在系统可靠性层面,清洗头的防护设计、光学窗口污染防控和长时连续运行稳定性也是设备研发中不可回避的技术难题。
三、设备研发落地的关键考量
从技术研发走向成熟设备,几项因素决定企业能否在市场中站稳。其一是以工艺为中心而非仅以功率为中心构建产品价值主张,用户在多数场景中真正需要的是可重复的清洗效果,而非仪器的极限参数。其二是建立面向应用的参数包与验证体系,让设备输出具有行业场景一致性。其三是与细分行业深度绑定作联合验证,并通过现场试清洗积累回馈给研发的反向迭代数据。其四是重视安全与环保合规,激光防护、烟尘收集和废弃物处理需要纳入设备整体设计,而非事后打补丁。
整体来看,激光清洗市场正处于技术路线多样化与设备形态分化并存的发展阶段。企业的研发支出既投向核心光源与光学系统的自行掌控,也投向行业工艺数据的积累与自动化整合能力。扎实的产品定义与工艺驱动的迭代机制,将是参与竞争的企业在同质化倾向显露之前建立壁垒的基础。